Domain game-hour.de kaufen?
Wir ziehen mit dem Projekt
game-hour.de um.
Sind Sie am Kauf der Domain
game-hour.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain game-hour.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **


Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mahlau, Kathrin: Sprechen, Spielen, Spaß - sprachauffällige Kinder in der Grundschule fördernSprechen, Spielen, Spaß - sprachauffällige Kinder in der Grundschule fördern , Im Unterricht einer Grundschulklasse lernen Kinder mit ganz unterschiedlichem Sprachentwicklungsstand gemeinsam. Kinder mit verschiedenen Sprachentwicklungsauffälligkeiten im Unterricht individuell passend zu fördern, ist eine hohe Kunst. Wie dies spielerisch gelingen kann, zeigen die Autorinnen in diesem Praxisbuch. Sie geben den LehrerInnen zahlreiche Übungen und Spiele an die Hand, die sich leicht in den Unterricht integrieren lassen, und erläutern die wichtigsten Basisinformationen zu den einzelnen Förderbereichen. Fragebögen zum Sprachentwicklungsstand und der Förderplan zur Unterrichtsvorbereitung ergänzen das Repertoire. Zum Buch ist ein passendes Spielplan-Set erhältlich: "Sprechen, Spielen, Spaß. 20 Spielpläne für die Förderung sprachauffälliger Kinder" (ISBN 978-3-497-02730-9). , Linsen, Tönungen & Folien > Lichter & Leuchten , Auflage: 2., durchgesehene Auflage, Erscheinungsjahr: 20231009, Produktform: Kartoniert, Autoren: Mahlau, Kathrin~Herse, Sylvia, Edition: REV, Auflage: 23002, Auflage/Ausgabe: 2., durchgesehene Auflage, Seitenzahl/Blattzahl: 151, Abbildungen: 22 Abbildungen 6 Tabellen, Themenüberschrift: EDUCATION / Elementary, Keyword: Aussprache; Förderung; Grammatik; Inklusion; Inklusiver Unterricht; Logopädie; Praxishilfen; Pädagogik; Sonderpädagogik; Sprachentwicklung; Sprachförderung; Sprachheilpädagogik; Sprachverständnis; Wortschatz, Fachschema: Deutsch / Didaktik, Methodik~Grundschule / Psychologie, Schwierigkeiten~Inklusion~Inklusion / Unterrichtsmaterial~Pädagogik / Schule~Psychologie~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik~Rhetorik (Sprache)~Sprache - Zeichensprache~Sprachbehinderung~Sprache / Störungen~Sprachstörung - Patholinguistik~Störung (psychologisch) / Sprachstörung, Fachkategorie: Sonderpädagogik~Teaching of reading, writing and numeracy~Schule und Lernen: Erstspracherwerb, Bildungszweck: für den Primarbereich, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Bildungsziel Inklusion, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reinhardt Ernst, Verlag: Reinhardt Ernst, Verlag: Reinhardt, Ernst, GmbH & Co. KG, Länge: 227, Breite: 168, Höhe: 11, Gewicht: 340, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7121059, Vorgänger EAN: 9783497027156, eBook EAN: 9783497618217 9783497618224, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spaß Spuk Spannung / Spaß Spuk Spannung Band 2, Taschenbuch von Elisabeth Christine Todsen, Epubli, 978-3-7598-2588-9Spaß Spuk Spannung / Spaß Spuk Spannung Band 2, Taschenbuch Von Elisabeth Christine Todsen, Epubli, 978-3-7598-2588-9, Seitenanzahl: 20410,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
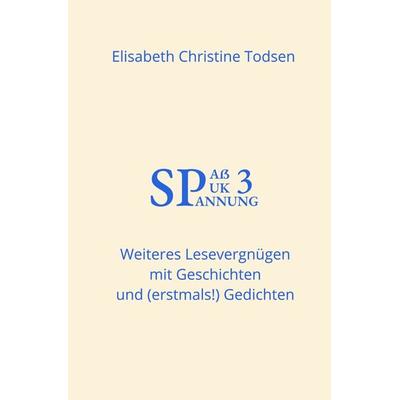
Spaß Spuk Spannung / Spaß Spuk Spannung Band 3, Taschenbuch von Elisabeth Christine Todsen, Epubli, 978-3-7598-8146-5Spaß Spuk Spannung / Spaß Spuk Spannung Band 3, Taschenbuch Von Elisabeth Christine Todsen, Epubli, 978-3-7598-8146-5, Seitenanzahl: 20810,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann überweist Finanzamt Vorsteuer?
Das Finanzamt überweist die Vorsteuer in der Regel nachdem die Umsatzsteuervoranmeldung eingereicht wurde. Die Vorsteuer wird dann mit der Umsatzsteuer verrechnet, die das Unternehmen an das Finanzamt zahlen muss. Es kann einige Wochen dauern, bis die Überweisung erfolgt, da das Finanzamt die Angaben in der Umsatzsteuervoranmeldung prüfen muss. Es ist wichtig, dass alle Angaben korrekt und vollständig sind, damit die Vorsteuer zeitnah überwiesen werden kann. Falls es Unstimmigkeiten gibt, kann es zu Verzögerungen bei der Überweisung kommen. **
-
Warum zahlt man Vorsteuer?
Man zahlt Vorsteuer, um die Mehrwertsteuer, die auf Einkäufe und Ausgaben gezahlt wird, von der Umsatzsteuer abziehen zu können. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Betriebsausgaben gezahlt hat. Durch den Abzug der Vorsteuer kann das Unternehmen die tatsächliche Umsatzsteuerlast reduzieren und somit seine Steuerbelastung verringern. Dies dient dazu, die Unternehmen vor einer doppelten Besteuerung zu schützen und die Wettbewerbsfähigkeit zu erhalten. Insgesamt ermöglicht die Vorsteuerregelung eine gerechtere und transparentere Besteuerung von Unternehmen. **
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
-
Was bringt die Vorsteuer?
Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt. Sie kann vom Unternehmen als Vorsteuer geltend gemacht werden, was bedeutet, dass sie von der Umsatzsteuerschuld abgezogen werden kann. Dadurch reduziert sich die tatsächlich zu zahlende Umsatzsteuer. Die Vorsteuer ist somit ein wichtiger Bestandteil des Umsatzsteuersystems, da sie Unternehmen dabei hilft, die Steuerlast auf ihre Umsätze zu minimieren und somit die Liquidität zu verbessern. Unternehmen können somit ihre Betriebskosten senken und wettbewerbsfähiger werden. **

Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mahlau, Kathrin: Sprechen, Spielen, Spaß - sprachauffällige Kinder in der Grundschule fördernSprechen, Spielen, Spaß - sprachauffällige Kinder in der Grundschule fördern , Im Unterricht einer Grundschulklasse lernen Kinder mit ganz unterschiedlichem Sprachentwicklungsstand gemeinsam. Kinder mit verschiedenen Sprachentwicklungsauffälligkeiten im Unterricht individuell passend zu fördern, ist eine hohe Kunst. Wie dies spielerisch gelingen kann, zeigen die Autorinnen in diesem Praxisbuch. Sie geben den LehrerInnen zahlreiche Übungen und Spiele an die Hand, die sich leicht in den Unterricht integrieren lassen, und erläutern die wichtigsten Basisinformationen zu den einzelnen Förderbereichen. Fragebögen zum Sprachentwicklungsstand und der Förderplan zur Unterrichtsvorbereitung ergänzen das Repertoire. Zum Buch ist ein passendes Spielplan-Set erhältlich: "Sprechen, Spielen, Spaß. 20 Spielpläne für die Förderung sprachauffälliger Kinder" (ISBN 978-3-497-02730-9). , Linsen, Tönungen & Folien > Lichter & Leuchten , Auflage: 2., durchgesehene Auflage, Erscheinungsjahr: 20231009, Produktform: Kartoniert, Autoren: Mahlau, Kathrin~Herse, Sylvia, Edition: REV, Auflage: 23002, Auflage/Ausgabe: 2., durchgesehene Auflage, Seitenzahl/Blattzahl: 151, Abbildungen: 22 Abbildungen 6 Tabellen, Themenüberschrift: EDUCATION / Elementary, Keyword: Aussprache; Förderung; Grammatik; Inklusion; Inklusiver Unterricht; Logopädie; Praxishilfen; Pädagogik; Sonderpädagogik; Sprachentwicklung; Sprachförderung; Sprachheilpädagogik; Sprachverständnis; Wortschatz, Fachschema: Deutsch / Didaktik, Methodik~Grundschule / Psychologie, Schwierigkeiten~Inklusion~Inklusion / Unterrichtsmaterial~Pädagogik / Schule~Psychologie~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik~Rhetorik (Sprache)~Sprache - Zeichensprache~Sprachbehinderung~Sprache / Störungen~Sprachstörung - Patholinguistik~Störung (psychologisch) / Sprachstörung, Fachkategorie: Sonderpädagogik~Teaching of reading, writing and numeracy~Schule und Lernen: Erstspracherwerb, Bildungszweck: für den Primarbereich, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Bildungsziel Inklusion, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reinhardt Ernst, Verlag: Reinhardt Ernst, Verlag: Reinhardt, Ernst, GmbH & Co. KG, Länge: 227, Breite: 168, Höhe: 11, Gewicht: 340, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7121059, Vorgänger EAN: 9783497027156, eBook EAN: 9783497618217 9783497618224, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **
-
Wann überweist Finanzamt Vorsteuer?
Das Finanzamt überweist die Vorsteuer in der Regel nachdem die Umsatzsteuervoranmeldung eingereicht wurde. Die Vorsteuer wird dann mit der Umsatzsteuer verrechnet, die das Unternehmen an das Finanzamt zahlen muss. Es kann einige Wochen dauern, bis die Überweisung erfolgt, da das Finanzamt die Angaben in der Umsatzsteuervoranmeldung prüfen muss. Es ist wichtig, dass alle Angaben korrekt und vollständig sind, damit die Vorsteuer zeitnah überwiesen werden kann. Falls es Unstimmigkeiten gibt, kann es zu Verzögerungen bei der Überweisung kommen. **
-
Warum zahlt man Vorsteuer?
Man zahlt Vorsteuer, um die Mehrwertsteuer, die auf Einkäufe und Ausgaben gezahlt wird, von der Umsatzsteuer abziehen zu können. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Betriebsausgaben gezahlt hat. Durch den Abzug der Vorsteuer kann das Unternehmen die tatsächliche Umsatzsteuerlast reduzieren und somit seine Steuerbelastung verringern. Dies dient dazu, die Unternehmen vor einer doppelten Besteuerung zu schützen und die Wettbewerbsfähigkeit zu erhalten. Insgesamt ermöglicht die Vorsteuerregelung eine gerechtere und transparentere Besteuerung von Unternehmen. **
Ähnliche Suchbegriffe für Vorsteuer
-
Spaß Spuk Spannung / Spaß Spuk Spannung Band 2, Taschenbuch von Elisabeth Christine Todsen, Epubli, 978-3-7598-2588-9Spaß Spuk Spannung / Spaß Spuk Spannung Band 2, Taschenbuch Von Elisabeth Christine Todsen, Epubli, 978-3-7598-2588-9, Seitenanzahl: 20410,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spaß Spuk Spannung / Spaß Spuk Spannung Band 3, Taschenbuch von Elisabeth Christine Todsen, Epubli, 978-3-7598-8146-5Spaß Spuk Spannung / Spaß Spuk Spannung Band 3, Taschenbuch Von Elisabeth Christine Todsen, Epubli, 978-3-7598-8146-5, Seitenanzahl: 20810,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
-
Was bringt die Vorsteuer?
Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt. Sie kann vom Unternehmen als Vorsteuer geltend gemacht werden, was bedeutet, dass sie von der Umsatzsteuerschuld abgezogen werden kann. Dadurch reduziert sich die tatsächlich zu zahlende Umsatzsteuer. Die Vorsteuer ist somit ein wichtiger Bestandteil des Umsatzsteuersystems, da sie Unternehmen dabei hilft, die Steuerlast auf ihre Umsätze zu minimieren und somit die Liquidität zu verbessern. Unternehmen können somit ihre Betriebskosten senken und wettbewerbsfähiger werden. **
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.